Проект на „София мед“ е избран за финансиране на рециклиране на мед
Българската инвестиция е сред 77 проекта, избрани от Европейската комисия за общо 3,4 млрд. евро. Очакваното намаление на емисиите е проектна оценка, а одобреният подбор предстои да се превърне в работещ производствен капацитет.
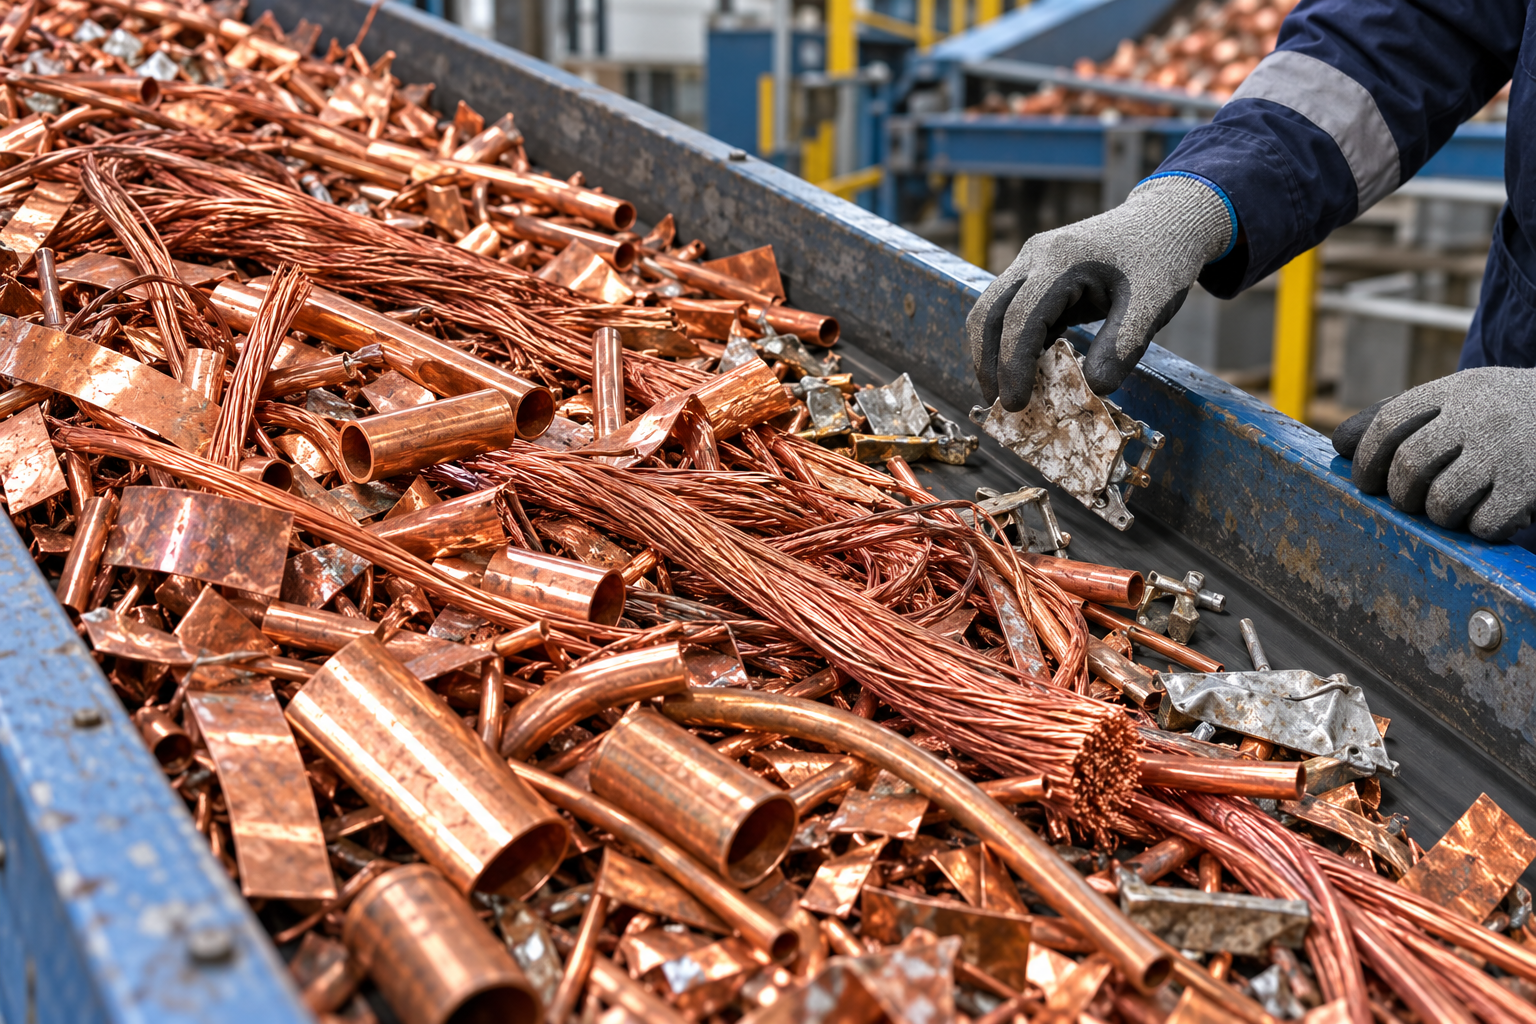
Проект на „София мед“ за рециклиране на мед е избран за подкрепа от Фонда за иновации на Европейския съюз. На 19 октомври Investor.bg съобщи за решението, позовавайки се на Европейската комисия. Българската инвестиция е част от подбор на 77 проекта с общо 3,4 млрд. евро финансиране. Тази обща сума не е стойността на помощта за „София мед“ и не бива да се представя като такава.
Подборът е съществен нов етап за конкретен производствен проект. От него обаче не следва, че заводът вече работи или че всички средства са изплатени. Между одобряването, договорните условия, строителството и редовното производство има отделни стъпки. За инвеститорския прочит именно преминаването през тях ще покаже дали публичната подкрепа създава устойчив капацитет и паричен поток.
Медта има важна роля в електрическото оборудване, строителството и промишлеността. Рециклирането връща използван метал към производствената верига и може да намали нуждата от първична суровина. Но стойността не възниква само защото отпадъкът съдържа ценен материал. Необходими са събиране, сортиране, пречистване и качество, което отговаря на изискванията на следващия производител.
Точно качеството е един от икономическите тестове. Различните входящи потоци съдържат различни примеси и изискват различна обработка. Стабилният достъп до подходяща суровина е толкова важен, колкото самата инсталация. Ако доставките са непостоянни или по-скъпи от планираното, капацитетът на хартия няма да се превърне автоматично в желаната печалба. Кръговият модел остава промишлен бизнес с оперативен риск.
Цената на метала също има двоен ефект. По-скъпата мед увеличава стойността на продукта, но може да повиши и цената на входящата суровина и нуждата от оборотен капитал. Ако материалът стои по-дълго на склад, компанията финансира по-голяма наличност. Затова ръстът на приходите при висок метален курс не е достатъчен за оценка на маржа или на свободните средства след инвестиции.
Европейското финансиране може да облекчи първоначалния капиталов разход и да подкрепи технология с по-голям начален риск. То не отменя необходимостта от съфинансиране, дисциплина при строителството и конкурентна себестойност. За анализа са важни условията на помощта, допустимите разходи и етапите на изплащане. Без тези сведения не може надеждно да се изчисли нито възвръщаемостта на проекта, нито приносът му към стойността на компанията.
Съобщените климатични ползи трябва да се четат като очаквания за бъдеща работа. Клуб Z, позовавайки се на европейското решение, посочва приблизително 1,16 млн. тона спестени въглеродни емисии за десет години. Това не е измерен резултат на вече работила десетилетие инсталация. Реалният ефект ще зависи от произведения обем, енергийния разход и това каква първична продукция се замества.
За българската икономика възможната полза е добавена стойност в по-дълга верига на преработка. Проектът може да създаде търсене към доставчици, технически услуги и специализирана заетост. Тези ефекти обаче са зависими от изпълнението и не трябва да се превръщат в предварително отчетени работни места или приходи. Силният инвестиционен разказ се подкрепя от конкретни поръчки и отчетен капацитет.
За спестителите с европейски промишлени и суровинни експозиции новината показва как политиката за по-ниски емисии може да насочи капитал към материално производство. Това е различен механизъм от краткосрочен залог за борсовата цена на медта. Един преработвател може да се справя различно от минна компания или фонд, който следи метален индекс. Видът на експозицията определя кои цени и разходи са най-важни.
Оборотният цикъл заслужава внимание още преди пускането. Купуването на суровина, преработката и получаването на плащане от клиента се случват в различни моменти. По-големият капацитет може да увеличи нуждата от краткосрочно финансиране, дори ако производството е рентабилно. Затова завършването на инвестицията не е последната финансова задача. Нужни са и договори, лимити и организация, които позволяват новата инсталация да работи без прекъсване.
При сравнение на климатична полза и стопанска ефективност трябва да се запази обща база. Спестени емисии на тон продукция, общо спестени емисии и разход за тази промяна са различни показатели. Голямата очаквана обща стойност може да идва от голям обем, а не непременно от най-ниска себестойност. Данните за реална работа ще позволят тези отношения да бъдат проверени, вместо обещаният екологичен ефект автоматично да се приема за висока финансова доходност.
Публикуването на сроковете и финансовите условия ще позволи и по-точно разграничаване на очакваната публична помощ от собствения риск на предприятието.
Следващите проверими ориентири са окончателните финансови параметри, графикът на реализация, поръчките за оборудване и началото на редовна експлоатация. До тогава решението на Комисията е положителен сигнал за подбора на проекта. Инвестиционното му значение ще стане по-ясно, когато очакванията за рециклиран метал и по-ниски емисии бъдат подкрепени с действителни обеми, разходи и продажби.